
拼接复利
最近看到易方达基金经理郑希访谈里的一句话,很有触动,原话如下:
我追求长期复利,有的观点认为,复利来自于优秀公司持续稳健经营带来的复利回报,但我更倾向于将复利来源视为周期的一次次拼接,再长期的判断也是由一个个阶段性判断拼接起来的,不能因为有长期判断,就忽略中间很多小的判断。
我记得Morgan Housel在书里也写过类似的观点:
长期由一个个短期构成,短期麻烦不可避免,需要一个个应对好。在这个语境下,长期主义更多指向心态,以及在极少数十字路口的选择优先级。
复利公式非常简单:
两个关键变量是复利速度r和时间t。
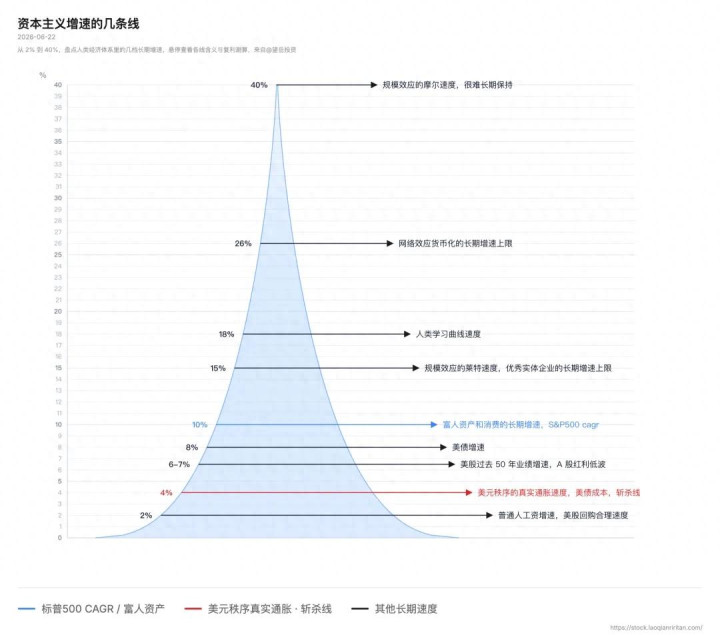
我想提醒的是,系统没法长期容纳一个复利速度(r)特别高的事物。
一年翻倍的东西很多,但连续翻倍十年的东西几乎不存在。
复利速度太快,膨胀本身就给自己制造负外部性,最终要么被外力打断,要么把系统撑爆。
之前分享过,资本主义的几条复利速度:
时间(t)是复利公式的基座,没时间什么都别谈。
但要保证时间的连续性,客观上要求复利过程不可中断,哪怕速度降低一些都没关系,最耽误事的是中断。
放到投资语境中,回撤就是最可怕的终端。
「复利源自周期的一次次拼接」这个说法,带有鲜明的A股特色,经历过的人更能体会这其中的潜台词——
几轮牛熊周期轮回,巨大的回撤,平均3倍于美股的波动率。
尤其郑希又偏好成长风格,保证弹性的同时,怎么在公募基金高仓位的客观约束下,保住胜利果实,成了特别重要的功课。
比如大家可以去看下易方达蓝筹精选的净值走势,这是上一轮周期里的明星:
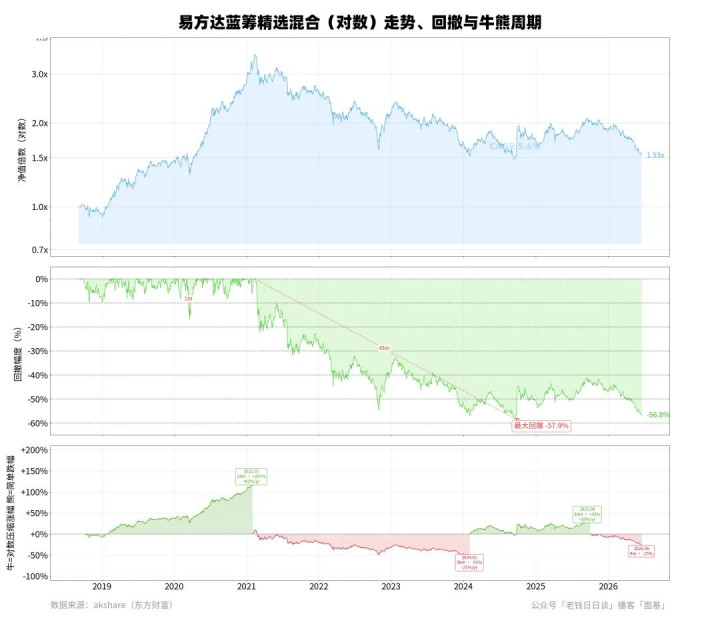
拼接的关键就在于控回撤。
可以说回撤就是复利最大的敌人。减少了回撤,就是增加了盈利。
不同审美
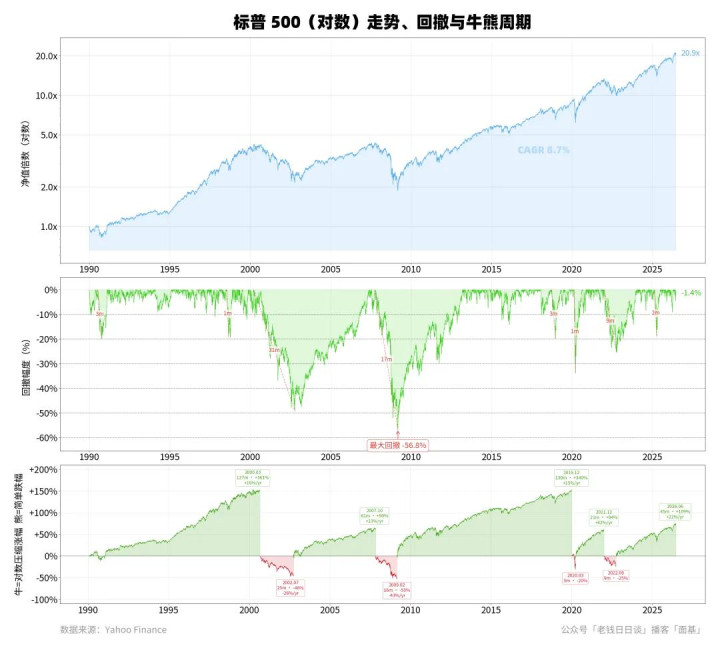
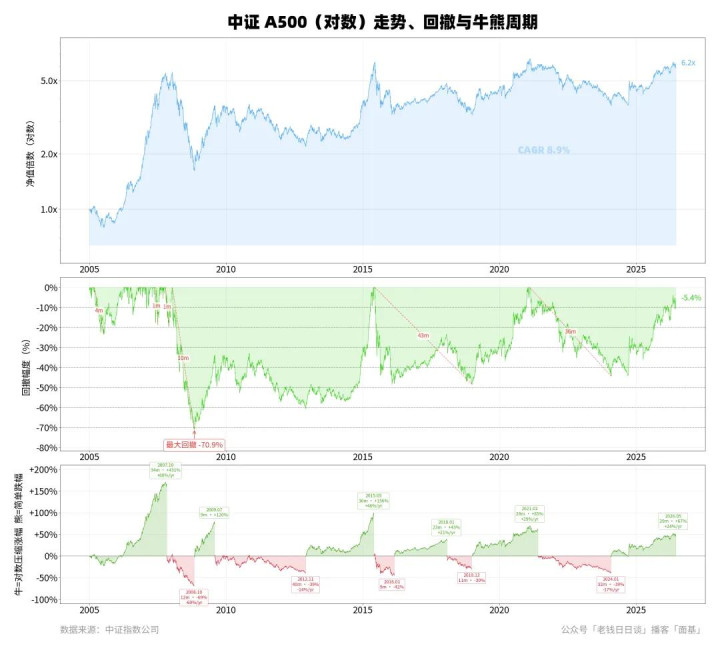
我把标普 500 和中证 A500 的走势拉出来做了两张图:
结论很有意思:
标普 500 从 1990 年至今,CAGR 8.7%。
中证 A500 从 2005 年基期算起,CAGR 8.9%。
二者长期年化回报相差不大,但过程又完全不一样。
标普500长期在轨道上沿运行,然后经常性地靠不同级别的回撤释放风险。
慢慢大家也识别出了模式,只要回撤10%左右,就开始补仓。甚至随着越来越多刻舟求剑,不断抢跑,这两年的回撤幅度越来越小,摸到20%级别的回撤都很少见。
而A500的长期在轨道下沿运行,每隔几年向上凸凸一下,牛短熊长,周期感明显。
对此,大家也识别出了模式:多看估值,底部多乐观一些,能熬就坚持坚持。但这种模式识别也有很多副作用:
一方面,大家很可能高估了自己在底部的耐心,并且长期关注估值天然排斥市场对高景气度资产的高估值定价,看到贵的就难受。
另一方面,大部分人都知道牛市危险,越恐高,就越想抢跑,躲避回撤。
长期以往,虽然两边股市的长期回报率相近,但投资的体验完全不同:
那边是在长期新高中,总想补仓。
这边是在长期忍耐中,总想清仓,总眼红胆大的。
风格账单
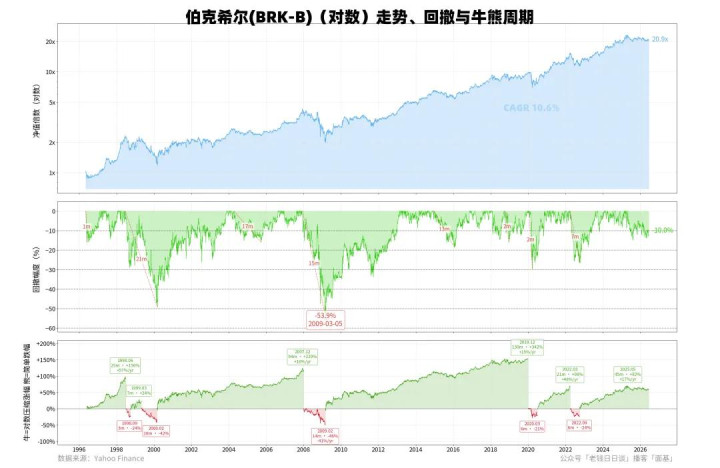
价值风格的波动更小,天然适合拼接。
但它不是没有代价,价值风格的至暗时刻在于阶段性的相对跑输,比如当钱的红利低波。
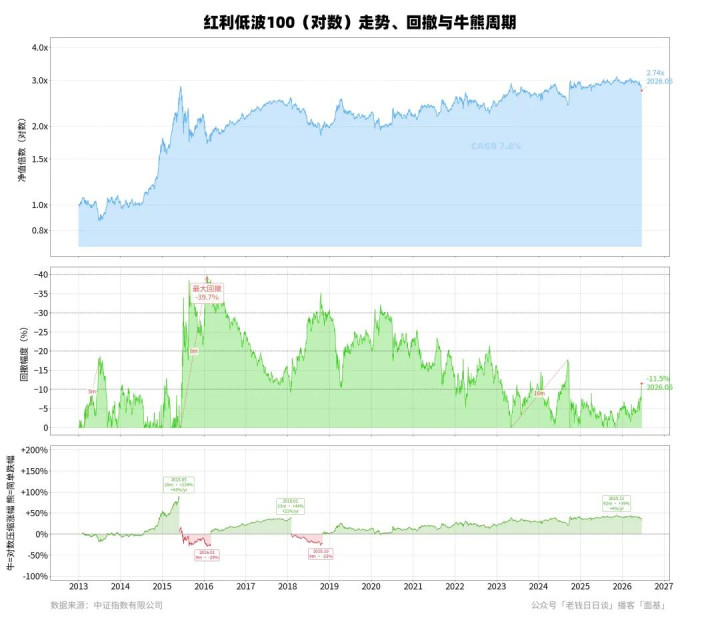
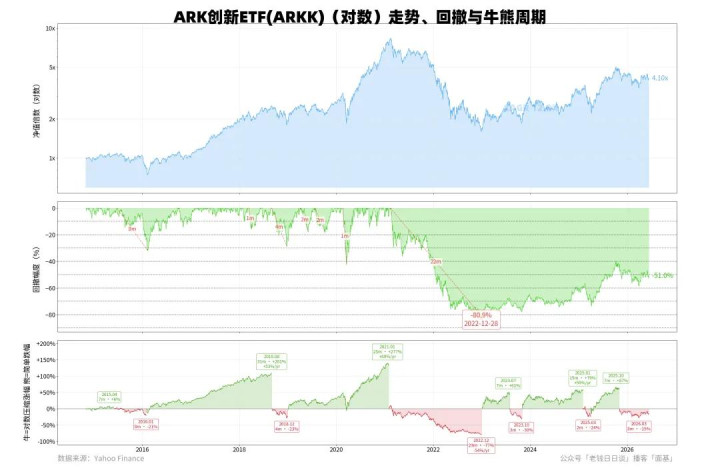
而成长风格的至暗时刻,则是高光时刻后的大幅回撤。
一个最经典的例子就是木头姐ARK vs. 巴菲特BRK,虽然二者的长期涨幅相差不大:
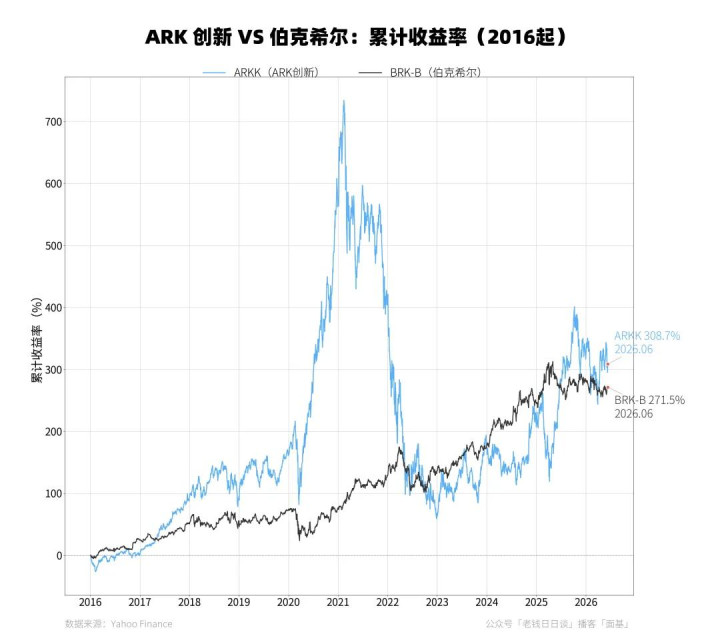
但过程中的体验,一个冰火两重天,另一个犹如老汉推车,很难让人兴奋,但也不让人绝望。
下面两张图,重点看中间的回撤幅度:
郑希是成长风格的,他怎么控回撤?
他在访谈中的回答案是:
其一,从资产性质角度来讲,股票本质上是进攻性资产,不是防御性资产。所谓的抗跌性好是因为找到了能涨的品种,而能涨的品种恰好容易出现在景气成长方向上。因此,对我来说,持续深耕并不断优化景气成长投资框架,就是降低基金回撤的重要方式。
其二,出于对风险的敬畏,在投资过程中如果跟踪到对持仓品种不利影响的事件,我会综合评估、调整组合,避免产生不可控的损失。世界变化太快了,尤其是像技术驱动的行业,中间变数太大。期间需要紧密跟踪产业和公司的最新变化,去修正投资策略,因此高换手有时候是必要的。
翻译过来,就是灵活一些。在感觉情况不对劲时,先撤出来。
殊途同归
「面基」访谈过一些基金经理,慢慢我也意识到,其实对复利的拼法相当多元。
比如香橙基金的何潇,他的拼接方式是,先小仓位试水,有正反馈后上大仓位,积累了一定浮盈后,如果感觉不对劲,直接空仓,保留胜利果实。
我觉得这也是个清奇但有效的思路。
如果控回撤?空仓就没回撤。夏普率非常优秀。
「面基」访谈过的另一位基金经理恽雷。
他的拼接思路倾向于先把资产做两种分类:
一类是生息资产,EPS 长期向上,低波,具备长期慢牛走势。
另一类是波动率资产,它们往往具备短期爆发性,在不同阶段能积累大幅盈利或亏损。
一旦做好了区分,对应策略就是自然而然的:
生息资产的持有周期普遍更长,更多考虑估值和耐心。
而波动资产又客观上要求你去做止盈止损,考虑交易能力和择时。
可以靠核心+卫星策略去拼接,生息资产守正,波动资产出奇。
再比如,面基还有一期节目,从另一个公式诠释了如何实现长期复利(log growth)。
Log growth = 优势 * 仓位(凯利公式下注)* 频率 * 时间(遍历性)
总结来说就是:计算期望值,控制仓位,重复下注。
这其中的核心是识别优势。
而优势完全因人而异,伴随性格、经历、学习与实践,每个人都能在一组或多组事件上建立自己的优势,这种优势体现为胜率与赔率的不同组合,它们的共性是最终的数学期望值为正。
和而不同
总之,本文想强调的是,复利并非源自对公式、金科玉律的机械背诵或者对优质公司后视镜视角的长期持有。
我认为这些都低估了实际操作中的难度。
长期复利的实现路径是多样的,而且尤其要与自己所处的市场特征、资产属性、个人性格结合,再去解题。
我们追求的应该是和而不同,而不是「价值投资」的普遍正确,背诵着“大佬”语录不断辩经。